Kluczowe informacje z rynków:
- WŁOCHY / BUDŻET / KOMISJA EUROPEJSKA: KE potwierdziła, że wysłała wczoraj list do władz w Rzymie informując o możliwości podjęcia decyzji nt. procedury dyscyplinarnej w kontekście naruszenia reguł budżetowych. Tymczasem La Stampa spekuluje o rosnącym prawdopodobieństwie przeprowadzenia przedterminowych wyborów już we wrześniu i dużych tarciach wewnątrz koalicji pomiędzy Ligą, a Ruchem. Wczoraj wicepremier Salvini stwierdził jednak, że nie jest zwolennikiem takiego scenariusza.
- KANADA/ BANK CENTRALNY: Bank Kanady nie zmienił wczoraj stóp procentowych. Z komunikatu wypadło stwierdzenie, że BOC będzie chciał doprowadzić stopy procentowe do poziomu neutralnego. Oceniono jednak, że ich obecny poziom stanowi adekwatne wsparcie dla gospodarki. Przyznano, że ostatnie lepsze dane mogą sugerować, że spowolnienie jest czasowe, ale na horyzoncie można wskazać szereg zewnętrznych zagrożeń (globalnych).
- USA / CHINY / RELACJE HANDLOWE: Dziennik South China Morning Post (SCMP) doniósł jakoby chińskie władze „zaleciły” państwowym mediom, aby te „zrezygnowały” z nazbyt agresywnej retoryki wobec oceny ostatnich działań USA. Wcześniej kolejny dość krytyczny artykuł pojawił się w People’s Daily. Tymczasem chińskie ministerstwo ds. handlu (MOFCOM) dało do zrozumienia, że to, czy porozumienie zostanie zawarte zależy od USA, które powinny zmienić swoje złe praktyki. Przyznano jednak, że Chiny będą bronić swoich interesów, dopóki Amerykanie będą kontynuować swoje działania. Wcześniej chiński MSZ określił działania USA mianem „nagiego terroryzmu gospodarczego”, chociaż tamtejszy wiceminister stwierdził, że nie jest zwolennikiem „mocnych działań” przeciwko Amerykanom. Z kolei amerykański resort obrony przygotowuje zalecenia ograniczenia zapotrzebowania na metale ziem rzadkich.
- AUSTRALIA / DANE: Index CAPEX (nakładów kapitałowych prywatnych firm) spadł w I kwartale o 1,7 proc. k/k (szacowano jego wzrost o 0,4 proc. k/k). Szacunki na lata 2019-2020 wzrosły jednak do 99,1 mld AUD z 92,1 mld AUD wcześniej.
- NOWA ZELANDIA / DANE: Ministerstwo finansów zrewidowało założenia budżetowe – dynamika PKB w tym roku ma wynieść 2,1 proc. wobec 2,9 proc. szacowanych wcześniej. Mniejsza ma być nadwyżka w budżecie (1,3 mld NZD), także za sprawą wyższych wydatków, oraz planów większej emisji na rynku długu.
- WIELKA BRYTANIA / BREXIT: Minister finansów Philip Hammond z Partii Konserwatywnej dał do zrozumienia, że zagłosowałby przeciwko premierowi, który będzie dążył w stronę bezumownego Brexitu. Tymczasem wczoraj premier Szkocji (Nicola Sturgeon) nie wykluczyła, że kolejne referendum niepodległościowe mogłoby zostać przeprowadzone już w drugiej połowie 2020 r.
Opinia: Odnoszę wrażenie, że Chińczycy nie potrafią się określić, co do kolejnych posunięć wobec Amerykanów. Od kilku dni mamy „bicie piany” w tamtejszych mediach, co przez pewien czas podchwytywały też rynki finansowe, ale nic poza tym. Zresztą ciekawie wyglądają dzisiejsze spekulacje, jakoby „z góry” poszło „zalecenie” wobec pro-rządowych mediów w Chinach, aby nieco wyciszyły swoją anty-amerykańską retorykę, a wiceminister spraw zagranicznych (Zhang Hanhui) miał powiedzieć mediom, że nie jest zwolennikiem strzelania do USA z „wielkich dział” w odwecie za ostatnie praktyki. Sądzę, że to mocny dowód na to, że tamtejsze władze cały czas kalkulują co im się opłaca. Wyciszenie lokalnych mediów może mieć na też na celu zdjęcie presji czasu na podjęcie „adekwatnych” działań wobec USA. Czyli nie jest tak źle?
Zobaczymy to już jutro nad ranem, kiedy to chińskie władze opublikują wyliczenia dotyczące wskaźników PMI za maj – dla przemysłu i usług. Teoretycznie winą za słabe dane łatwo będzie obarczyć Amerykanów, ale i tez mogłyby one nasilić spekulacje, że rząd planuje kolejne działania stymulacyjne i być może tym wątkiem zajmą się teraz prorządowe media.
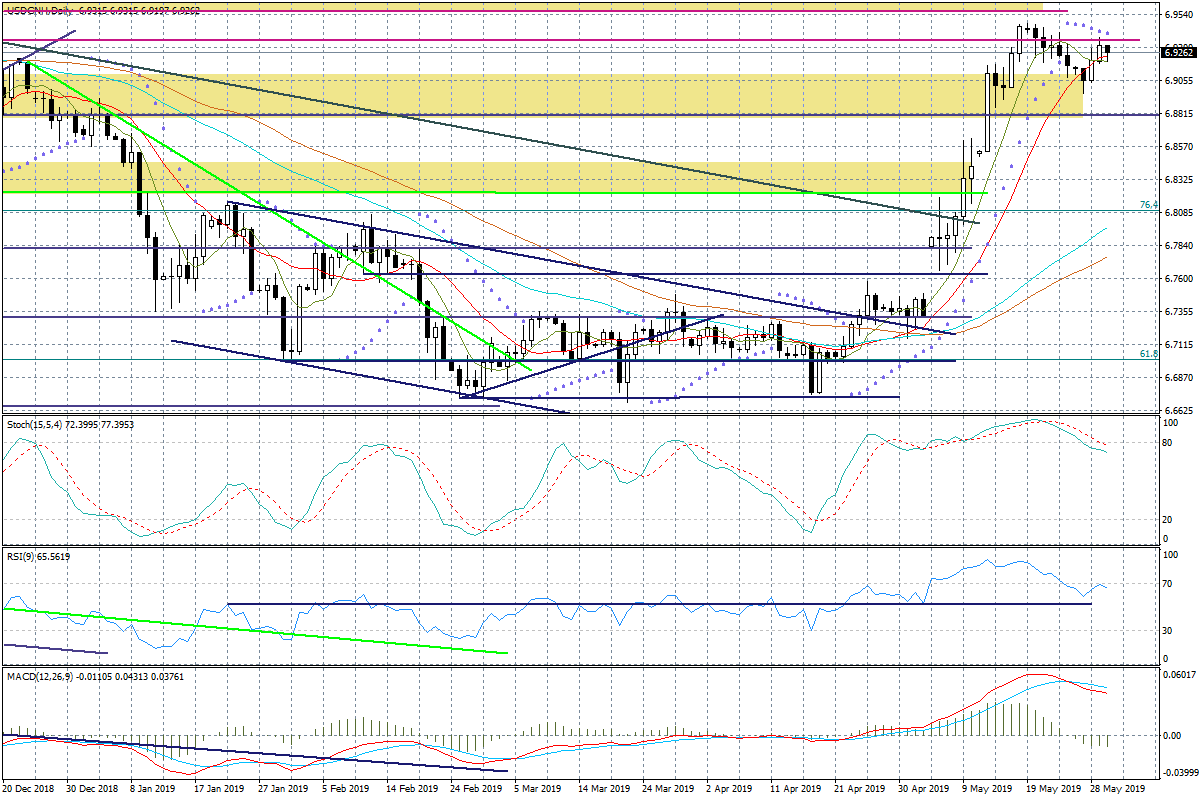
Na wykresie USDCNH marsz w górę został chwilowo zatrzymany. Wiele może teraz zależeć od interpretacji jutrzejszych danych PMI.
Wykres dzienny USDCNH
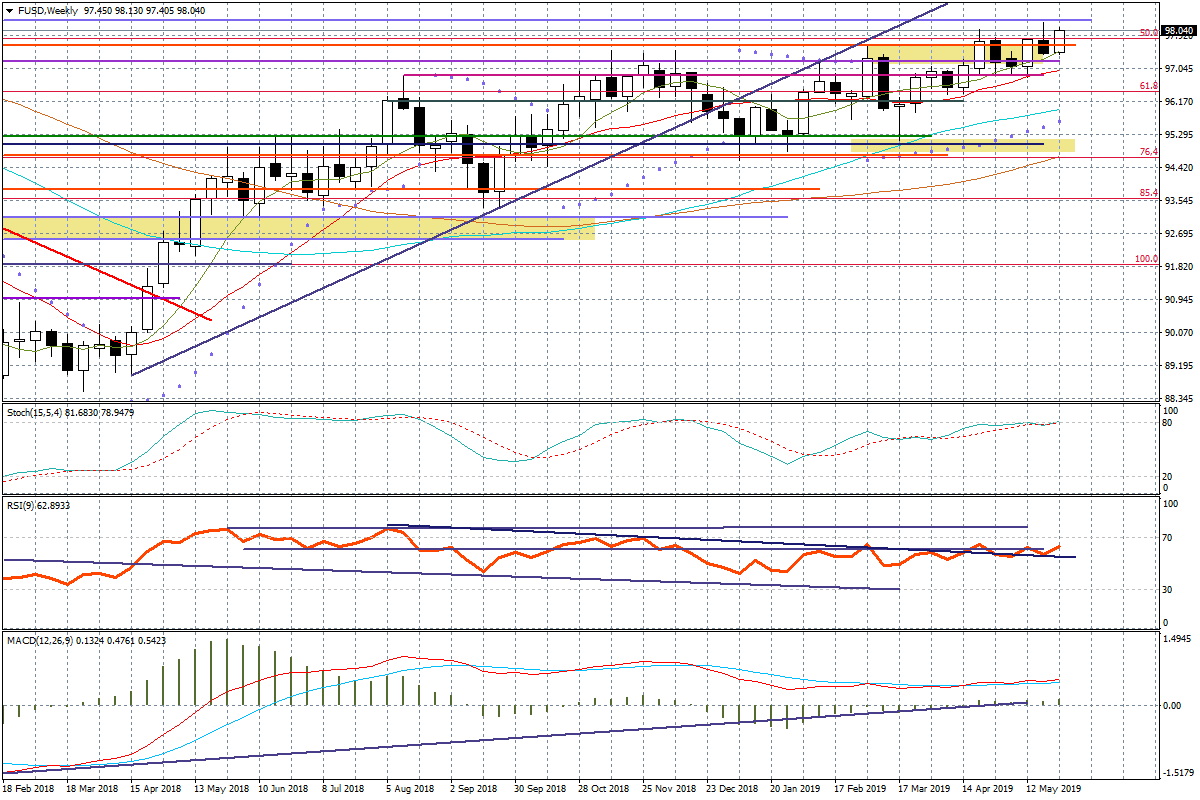
Wykres tygodniowy FUSD
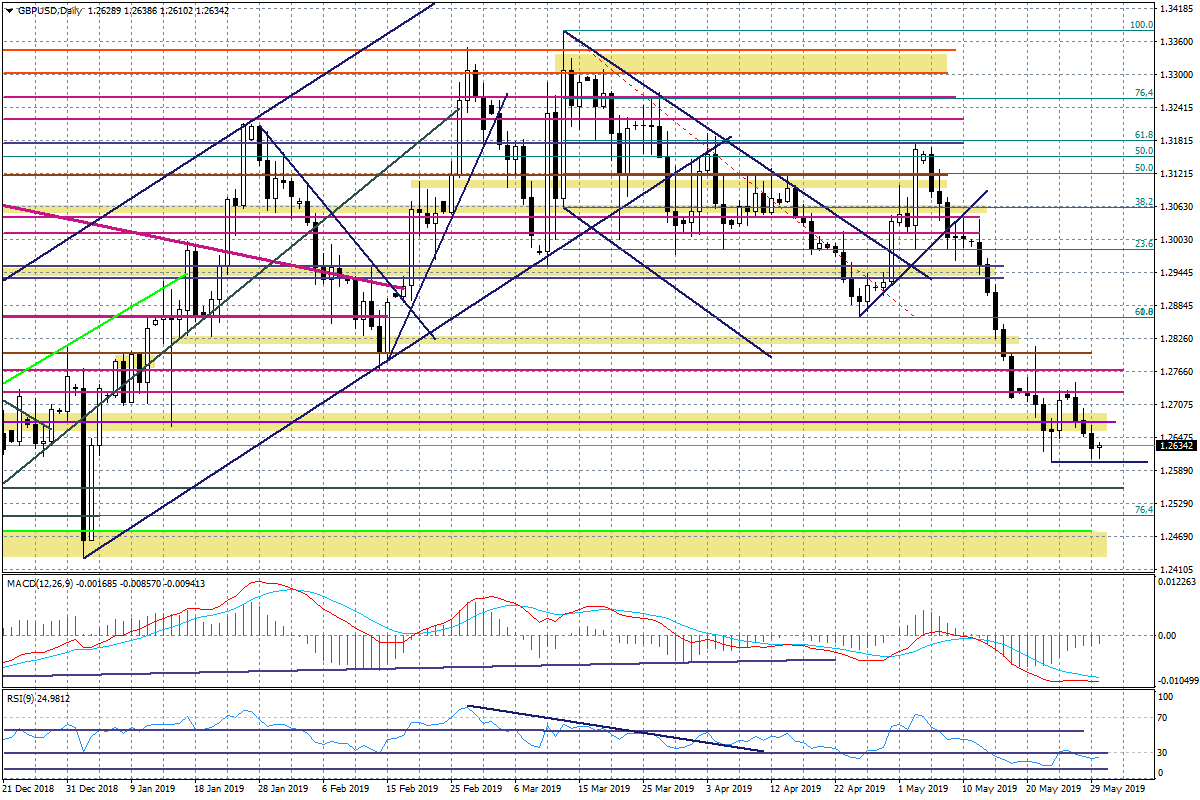
Technicznie dla GBPUSD kluczowa jest teraz obrona wsparcia przy 1,2604 (dołek z 23 maja). Dzienne wskaźniki zdają się wspierać scenariusz korekcyjnego odbicia. Opór to 1,2746 (szczyt z 27 maja) – trudno ocenić na ile rynek będzie miał siłę go sforsować.
Wykres dzienny GBPUSD